引言
在政策支持、技术创新和全球化布局的推动下,中国医疗器械行业正迎来前所未有的发展机遇。一方面,国产替代进程加速,高端市场渗透率持续提升;另一方面,创新出海步伐加快,中国医疗器械企业在全球市场的竞争力不断增强。业绩预期高增与估值修复形成共振,医疗器械板块的投资价值愈发凸显。
一、业绩高增:需求与供给双轮驱动
需求端: 人口老龄化加剧、慢性病发病率上升以及医疗消费升级,持续拉动医疗器械市场需求。特别是疫情后,医疗机构补短板、强基层的趋势明显,影像设备、体外诊断、高值耗材等细分领域订单饱满。
供给端: 国内医疗器械企业创新成果加速转化,产品迭代升级,高端设备国产化率显著提升。例如,监护仪、呼吸机、彩超等设备已实现大规模进口替代,并开始反向出口。多家龙头企业发布了超预期的业绩预告,净利润同比增幅普遍在30%以上,部分企业甚至翻倍。
二、估值修复加速:政策边际缓和与资金青睐
前期受集采降价、医保控费等因素影响,医疗器械板块估值一度承压。但随着集采规则趋于温和、创新产品豁免集采等政策边际改善,市场对行业盈利能力的预期逐步修复。医疗新基建、财政贴息贷款更新改造设备等政策落地,为行业带来增量资金。北向资金和公募基金纷纷加仓医疗器械板块,估值修复行情正在加速演绎。
三、国产替代:从低端到高端,全面突围
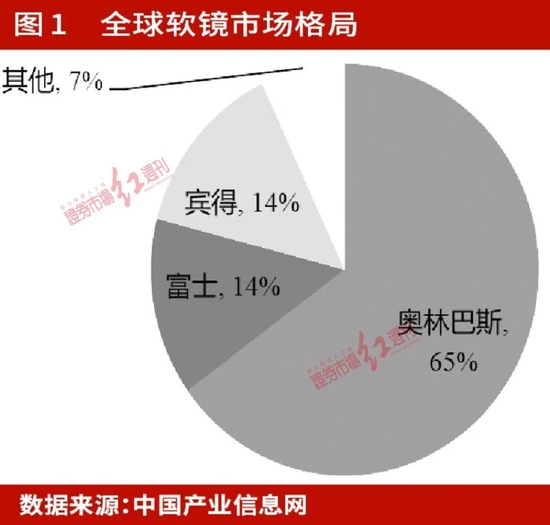
国产替代是医疗器械行业中长期的核心逻辑。目前,在生化诊断、监护仪、DR等中低端领域,国产化率已超过50%;在化学发光、内窥镜、CT、MRI等高端领域,国产化率仍不足20%,替代空间巨大。随着技术突破和临床认可度提高,国产龙头企业正逐步抢占外资份额。例如,联影医疗的MR、CT设备已进入三甲医院,迈瑞医疗的监护仪、呼吸机全球市占率持续提升。
四、创新出海:全球化布局打开成长天花板
创新出海是医疗器械企业突破国内市场天花板、实现二次增长的关键。中国医疗器械企业通过自主注册、海外并购、OEM/ODM等方式加速出海。新冠疫情期间,国产呼吸机、监护仪、抗原试剂等产品大量出口,积累了海外渠道和品牌口碑。后疫情时代,创新产品如手术机器人、基因测序仪、心脏瓣膜等也开始走向国际市场。
典型案例: 迈瑞医疗在海外设立研发中心和销售网络,北美、欧洲市场收入占比持续提升;微创医疗旗下的手术机器人获得欧盟CE认证,并进入多个国家;华大智造的基因测序仪已出口全球数十个国家和地区。出海不仅带来收入增量,更能平滑国内政策波动风险,提升企业估值。
五、共振效应:国产替代+创新出海的协同发展
国产替代与创新出海并非孤立,而是相辅相成。国产替代积累的技术、成本和产能优势,为出海提供了坚实基础;出海过程中获得的国际标准和临床反馈,又反哺国内产品升级。两者共振,推动医疗器械行业从“跟随”走向“引领”。
结论与展望
医疗器械行业仍将是医药板块中景气度最高的细分领域之一。业绩高增确定性强,估值修复仍有空间,国产替代与创新出海双轮驱动,长期成长逻辑清晰。建议关注以下方向:
- 高端设备国产替代:如影像设备、内窥镜、手术机器人等;
- 创新高值耗材:如心脏瓣膜、电生理、神经介入等;
- 出海领先企业:具备全球化注册、渠道和品牌能力的企业;
- 上游核心零部件:如探测器、球管、传感器等,受益于国产整机放量。
在政策、资本和产业的共同推动下,中国医疗器械行业正迎来黄金发展期,国产替代与创新出海的“共振”将持续释放增长动能。